
Кредит на покупку коммерческой недвижимости в Перми: экспертный разбор

Приобретение доходного актива в Перми через заемные средства требует точного математического расчета. В отличие от жилого сектора, здесь ключевым фактором становится не локация сама по себе, а способность объекта генерировать денежный поток, покрывающий банковский процент.
Специфика кредитования коммерческих объектов в Перми
Банки рассматривают заявку на коммерческую недвижимость иначе, чем ипотеку для физлиц. Основным критерием оценки становится не только ликвидность самого здания, но и финансовая устойчивость бизнеса, который его занимает. В условиях пермского рынка важно учитывать, что процентные ставки по бизнес-кредитам выше, чем по потребительским, что напрямую влияет на итоговую доходность инвестора.
Покупка объекта с действующим арендатором: стратегия минимизации рисков
Инвестиции в коммерческое помещение, где уже работает действующий арендатор, позволяют начать обслуживание кредита с первого месяца. Это снижает нагрузку на собственный капитал инвестора. Однако при анализе сделки необходимо проверять чистоту договора аренды и реальность арендных каникул, чтобы прогнозируемый доход не оказался завышенным на бумаге.
Расчет ключевых показателей: МАП и окупаемость
Для принятия решения о кредитовании необходимо рассчитать МАП (месячный арендный поток). Этот показатель должен не только покрывать ежемесячный платеж по кредиту, но и оставлять маржу на покрытие налогов, эксплуатационных расходов и амортизации. Окупаемость объекта в Перми при использовании кредитного плеча рассчитывается исходя из разницы между арендной ставкой и стоимостью обслуживания долга.
Оценка рисков при использовании заемного капитала
Главный риск — вакантность, или период, когда коммерческое помещение пустует. Если действующий арендатор съезжает, инвестор остается один на один с банковским платежом. Поэтому при планировании кредитной нагрузки важно закладывать в модель 10-15% резерва на простой объекта и возможные расходы на поиск нового резидента.
Подготовка документов для банка
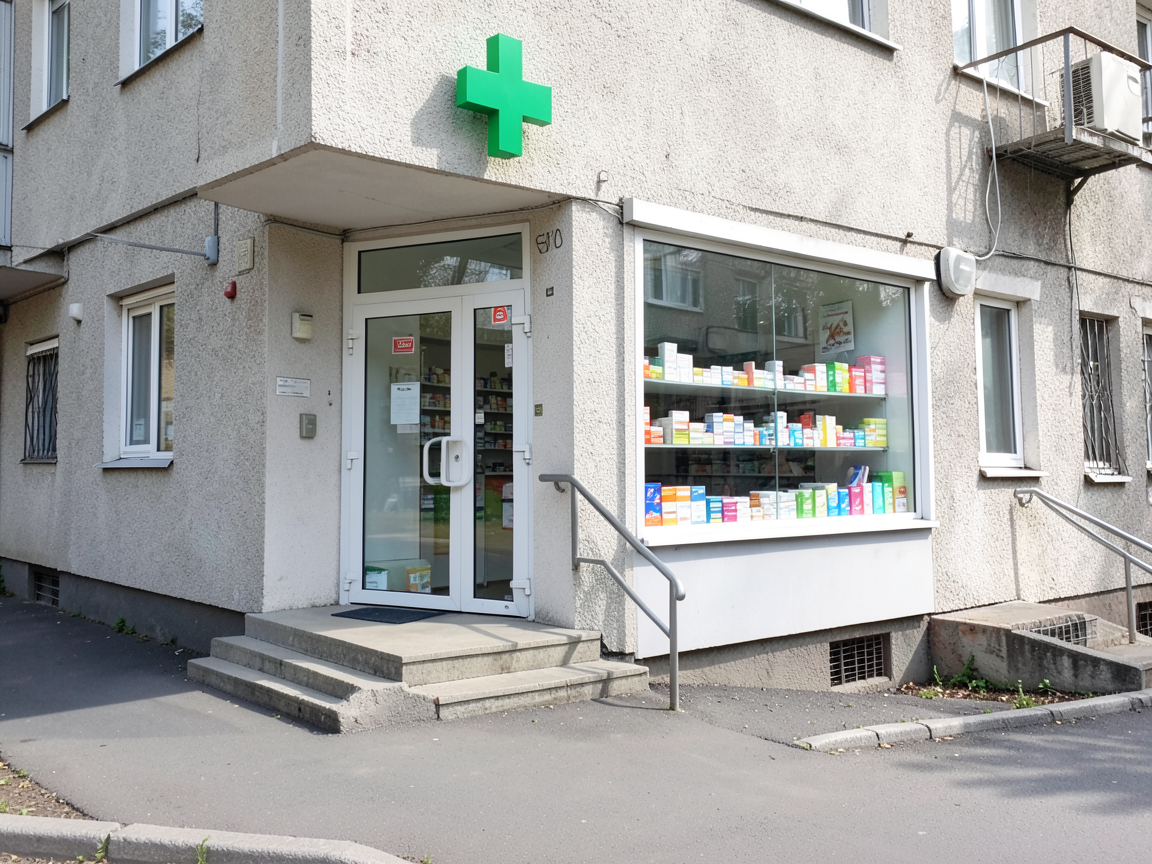
Банковские аналитики будут изучать не только выписки по счетам, но и договор аренды, техническую документацию и отчет об оценке. Если вы покупаете объект в Перми как юридическое лицо, банк потребует подтверждение прозрачности операционной деятельности. Чем стабильнее арендный поток, тем лояльнее условия по ставке и сроку кредитования.
Частые вопросы
Можно ли купить коммерческое помещение с минимальным первоначальным взносом?
В коммерческом сегменте требования к первоначальному взносу обычно выше, чем в жилом. В среднем банки в Перми ожидают от 20% до 40% собственного капитала для снижения рисков.
Что важнее: цена объекта или МАП?
Для инвестора, использующего кредит, МАП является приоритетным показателем. Именно он определяет способность объекта обслуживать долг и генерировать чистую прибыль.
Как проверить надежность арендатора перед покупкой?
Необходимо провести аудит договора аренды, проверить историю платежей и оценить рыночную устойчивость бизнеса арендатора в текущих экономических условиях Пермского края.

